10月19日下午,清华五道口中国金融案例中心、金融发展与监管科技研究中心联合举办主题为“产业数字金融的变革与未来——中企云链的实践与思考”案例沙龙讲座。本次活动邀请清华五道口金融发展与监管科技研究中心主任张健华作宏观主题分析,中企云链股份有限公司执行董事、总经理刘长波带来产业实践分享,现场师生围绕产业数字金融行业现状、平台实践经验、行业监管优化路径等内容展开交流。
此次讲座依托教学案例《中企云链:产业数字金融平台的创新引领者》开展,该案例由金融发展与监管科技研究中心主任张健华、研究专员王镇,以及案例中心研究专员胡畔共同撰写。案例梳理了国内产业数字金融的演进脉络,剖析中企云链在云信产品、数据信用模式两次数字化革新中的实践路径与现实挑战,并提炼其创新探索对全行业未来发展带来的重要启示。
张健华从宏观层面剖析了国内数字金融的发展格局。他表示,我国C端与B端数字金融发展存在显著分化:零售C端数字金融市场竞争趋于饱和,增长空间逐步收窄;而面向实体企业的B端数字金融尚处于发展阶段,仅有供应链金融赛道形成一定业务规模,难以充分满足实体经济多元化的融资需求。
他指出,市场应收账款持续积压潜藏行业风险,部分市场主体借助供应链工具拉长付款周期,该类行为亟待规范引导。传统中小企业融资普遍依赖实物抵押物,而产业数字金融的一大突破,就是将信用评估逻辑转向真实贸易交易数据。电子债权凭证等创新金融工具具备服务实体经济的价值,但也衍生出新的监管课题。可以结合产业案例开展研判,区分可优化的业务模式与需要约束的市场行为,为行业监管完善提供现实参考。
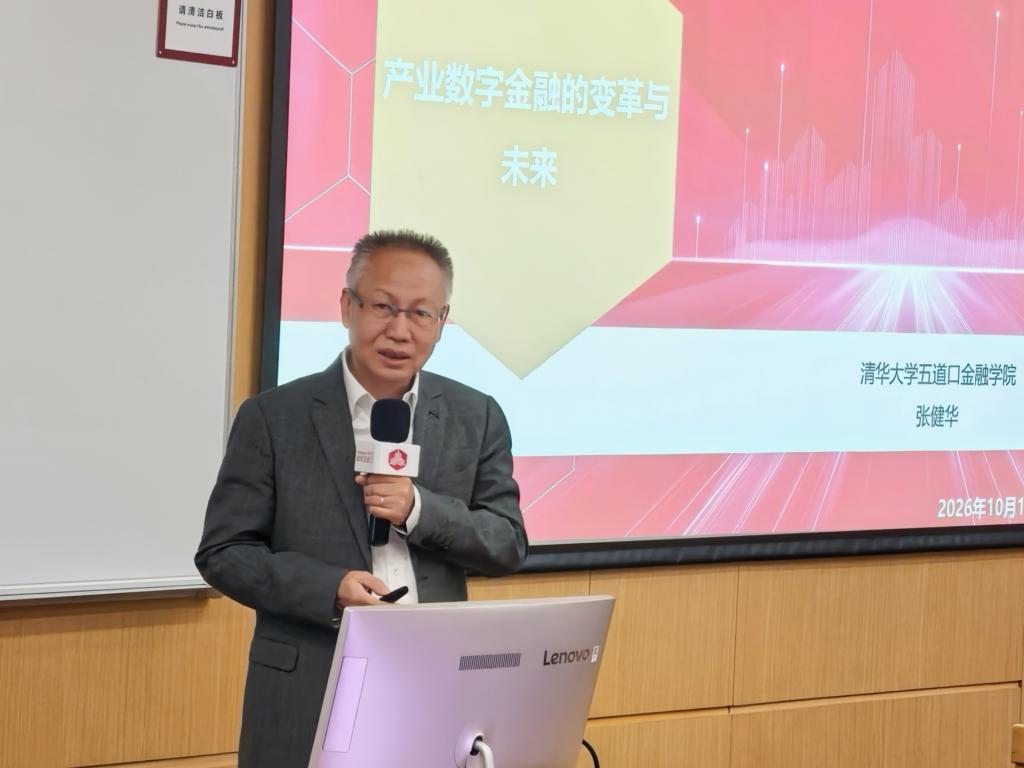
图为张健华
刘长波结合中企云链多年运营实践展开分享。他表示,作为中立的第三方平台,中企云链致力于打通产融信息壁垒,打破过度依赖抵押物的传统融资模式。平台主要包含两大业务模式:主体信用模式依托核心企业信用,将应付账款转为可流转电子凭证,帮助供应商实现贴现融资;数据信用模式以核验贸易背景真实性为前提,依托交易数据完成授信,无需核心企业刚性兜底,可将融资场景延伸至订单、生产等前端环节。
他谈到,金融工具本身具备客观价值,一些市场乱象源于部分企业对工具的不当使用。若对相关凭证类工具采取全面禁止的方式或将加重企业经营负担。他倡导实施精细化监管思路:按照账期场景厘清成本分担规则,结合不同行业经营特点设置适配账期,推动企业披露相关经营信息,并将相关表现纳入ESG 评价体系。展望行业长远发展,应当逐步实现从主体信用向数据信用转型,以交易背景确真替代刚性确权,明晰业务行为边界,防范借供应链金融不当牟利的现象,推动产业链各类主体协同发展。
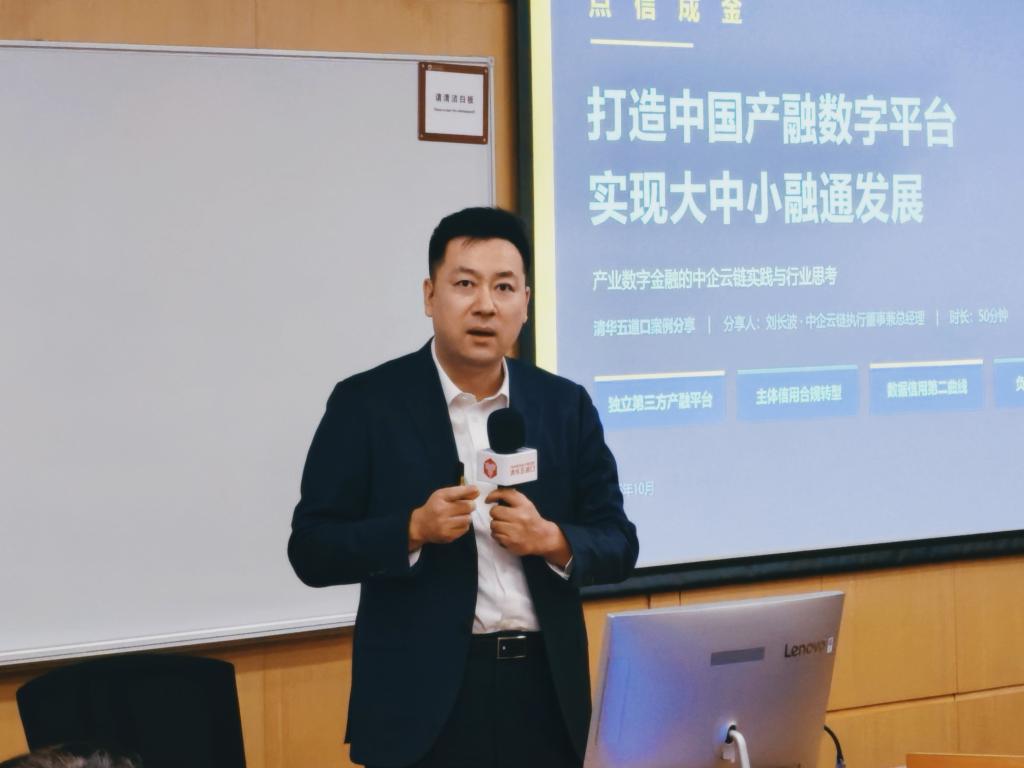
图为刘长波
互动环节,现场师生围绕确真与确权的边界、供应链融资如何规避异化为支付工具、保理与供应链ABS的发展前景等问题深入探讨,现场交流氛围活跃。
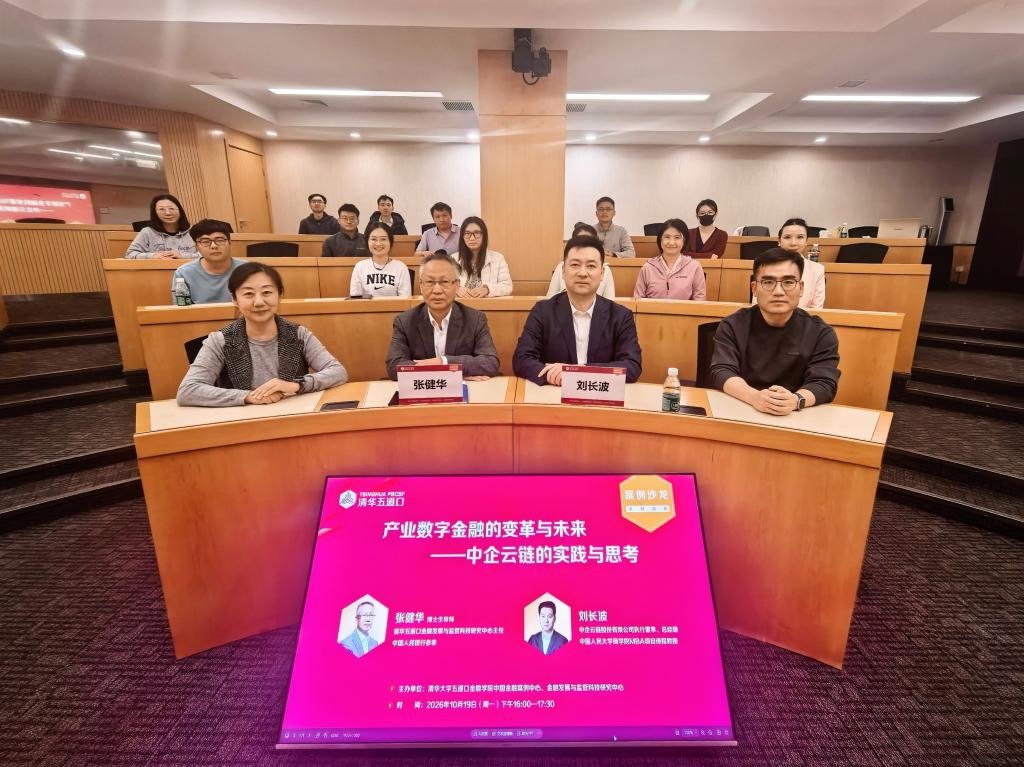
图为现场合影
中国金融案例中心依托“案例沙龙”品牌活动,围绕产业金融创新案例组织分享研讨,为师生与行业从业者搭建面对面的思想交流平台。中心将持续聚焦金融业态新变化,发掘本土鲜活样本,以案例研讨促进理论与实务互鉴,为产业发展提供有益参考。